
Cómo responder al SII
Notificaciones, citaciones y descargos
Cuando el SII notifica a un cliente, cada plazo y cada respuesta importan. Revisa las actuaciones y prepara respuestas técnicas y documentadas junto a Elena Pailamilla Sandoval.
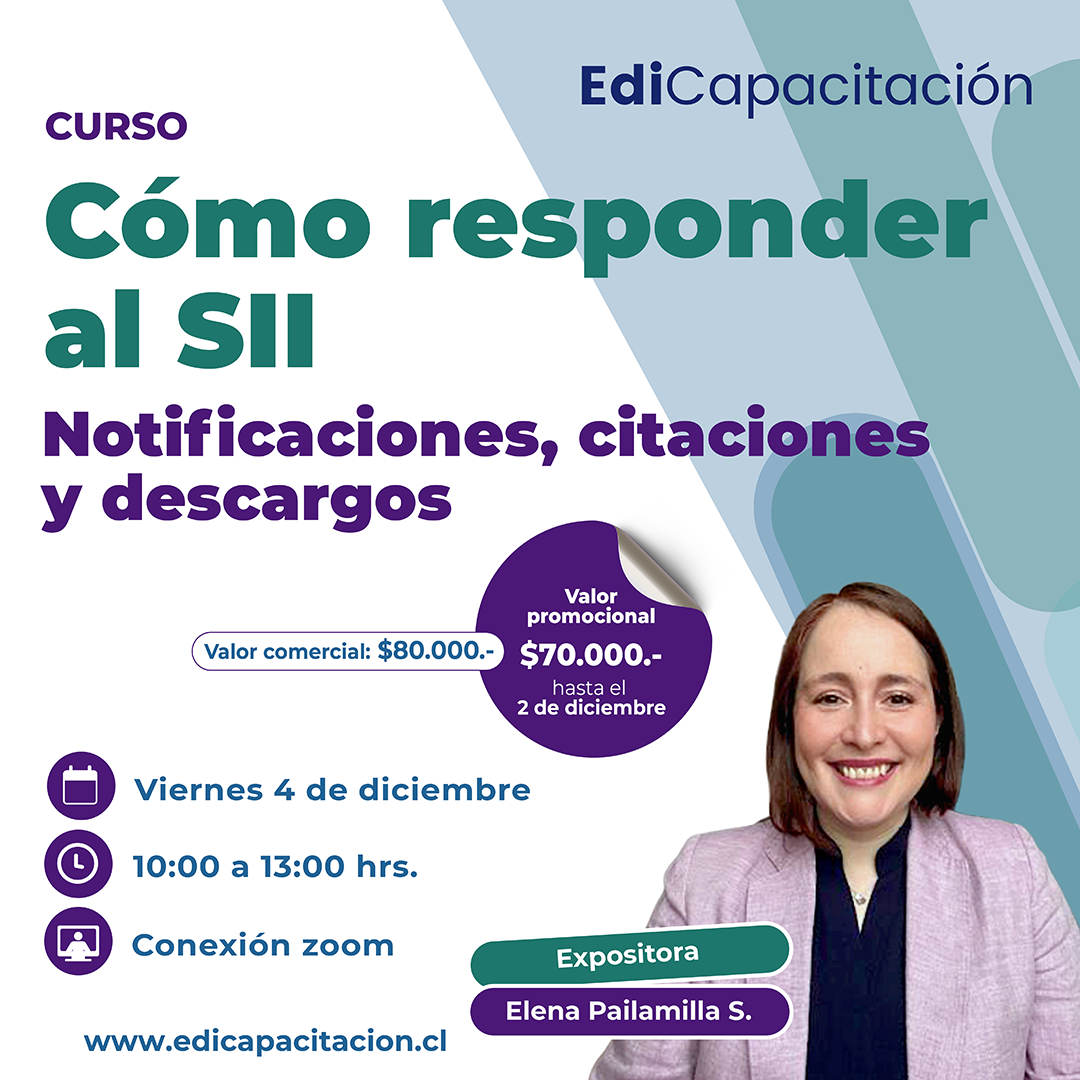
Prepárate para responder ante el SII
Cuando el SII notifica a un cliente, el contador es quien recibe la llamada. Este curso entrega un método práctico para leer la notificación, calcular el plazo correcto y preparar una respuesta técnica y documentada, desde el requerimiento de antecedentes hasta los descargos por infracciones. Es un curso “manos a la obra”: cada módulo termina con una plantilla lista para usar y un caso real anonimizado.
Notificaciones y plazos
Revisa la actuación recibida y el cómputo de los plazos.
Respuestas y descargos
Aborda requerimientos, citaciones e infracciones con apoyo de plantillas.
Próximos pasos
Conoce las vías disponibles cuando una respuesta no es acogida.
Responder de manera oportuna
Que el participante responda las actuaciones del SII en forma oportuna, fundada y estratégica, protegiendo los derechos del contribuyente y su propia responsabilidad profesional.
Profesionales que atienden pymes
Contadores, auditores y asesores tributarios en ejercicio que atienden pymes y responden actuaciones del SII en representación de sus clientes. Complementa el curso Fiscalización Tributaria de Edicapacitaciones, que desarrolla el marco teórico del procedimiento.
Temario del curso
Revisa los cinco módulos y los contenidos de cada uno.
01 Módulo 1. Llegó una notificación: léala antes de responder (25 min)
Formas de notificación vigentes tras la Ley N°21.713 (correo electrónico como regla general, personal, cédula, carta certificada, sitio personal). Cuándo se entiende notificado y desde cuándo corren los plazos (Arts. 10, 11, 11 bis, 12 y 13 CT). El mandatario que actúa ante el SII queda autorizado para ser notificado (Art. 9). Ficha de triage: qué documento es, qué plazo tiene y qué se arriesga.
Al finalizar, el participante: Identifica el tipo de actuación recibida, calcula el vencimiento correcto y define la ruta de respuesta en menos de 15 minutos.
02 Módulo 2. Responder requerimientos de antecedentes (30 min)
El requerimiento como inicio de la fiscalización (Art. 59). Certificación de entrega total de antecedentes y plazos de 9, 12 y 18 meses. Derechos aplicables (Art. 8° bis N°8 y N°10). Sanciones por no exhibir o no comparecer (Art. 97 N°6 y N°21). Cómo armar la entrega: carta conductora, índice y respaldo.
Al finalizar, el participante: Prepara una entrega completa, ordenada y trazable, y solicita la certificación que activa el plazo de fiscalización.
03 Módulo 3. La respuesta a la citación del Art. 63 (45 min)
Plazo de un mes y prórroga hasta por un mes. Efecto en la prescripción (Art. 200 inc. 4°). Carga de la prueba (Art. 21). Estructura de la respuesta partida por partida. El requerimiento complementario del inc. 3° y el riesgo del inc. 4° (NGA). Qué cambió con las Leyes N°21.210 y N°21.713 en materia de prueba. Posibles cierres: liquidación, giro, resolución o certificación sin diferencias.
Al finalizar, el participante: Redacta una respuesta técnica, documentada y defendible, que también sirva de base para una eventual reclamación.
04 Módulo 4. Descargos y reclamos por infracciones (30 min)
Procedimiento general del Art. 161 (acta, presentación ante el TTA, descargos en 10 días hábiles) y procedimiento simplificado del Art. 165 (reclamo en 15 días ante el TTA, suspensión del giro). Criterios de graduación de la multa (Art. 107). Remisión, rebaja y condonación (Arts. 6° letra B N°3, 56 y 106).
Al finalizar, el participante: Distingue el procedimiento aplicable, cumple el plazo correcto y fundamenta la rebaja o anulación de la multa.
05 Módulo 5. Si la respuesta no resultó: próximos pasos (20 min)
Mapa de vías: RAF (Art. 6° letra B N°5), RAV (Art. 123 bis), recurso jerárquico, reclamo ante el TTA (Art. 124), Recurso de Resguardo (Art. 8° bis) y mediación ante la Defensoría del Contribuyente. Tabla maestra de plazos y checklist final.
Al finalizar, el participante: Elige la vía adecuada según el caso, sin perder plazos fatales ni derechos.
Objetivos específicos
- Determinar si una notificación es válida y desde cuándo corren sus plazos.
- Preparar entregas de antecedentes y respuestas a citación que resistan una eventual etapa judicial.
- Distinguir los procedimientos infraccionales de los Arts. 161 y 165 y sus plazos.
- Elegir la vía de impugnación adecuada cuando la respuesta no fue acogida.
Aprendizaje aplicado
Clases en vivo breves con casos reales anonimizados, ejemplos de cómputo de plazos y redacción guiada sobre plantillas. Cada módulo incluye una autoevaluación y el curso cierra con un caso integrador: desde la notificación del requerimiento hasta la respuesta a la citación.
Recursos para tu trabajo
- Apunte técnico del curso con normativa citada.
- Ocho plantillas editables: ficha de triage, poder simple, carta conductora de entrega, solicitud de prórroga, respuesta a citación, solicitud de certificación, reclamo por infracción Art. 165 y solicitud de condonación.
- Tabla maestra de plazos.
Da el siguiente paso
Solicita tu inscripción al curso Cómo responder al SII.
El valor promocional termina en :
Día(s)
:
Hora(s)
:
Minuto(s)
:
Segundo(s)
Preinscripción al Curso Como Responder al SII para el 4 de Diciembre

Elena Pailamilla S.
Relator
Contador Auditor, titulada de la Universidad de Ciencias y Tecnología (UNICIT). Magíster en
Gestión y Dirección Tributaria de la Universidad Adolfo Ibáñez (UAI) y actualmente cursando el Magíster en Litigación y Fiscalización Tributaria en la misma institución. Posee además diplomados en especialización tributaria.